 bmo
Margem de contribuição é o que sobra do faturamento depois de pagar as despesas de venda e os custos variáveis daquela venda, antes do custo fixo. É o dinheiro que a clínica tem para pagar aluguel, salário, sistema e marketing — e o que fica depois disso é lucro. Ela importa mais que o faturamento porque é a única régua que responde às perguntas que o dono de clínica faz toda semana: esse investimento se paga? Quanto eu preciso faturar para zerar o mês? Quanto eu posso pagar por um paciente novo? Faturamento não responde nenhuma delas.
É o indicador mais importante da DRE e o menos usado. A clínica sabe de cor o faturamento do mês e não sabe a margem de contribuição do procedimento que mais vende.
Como se calcula a margem de contribuição de uma clínica?
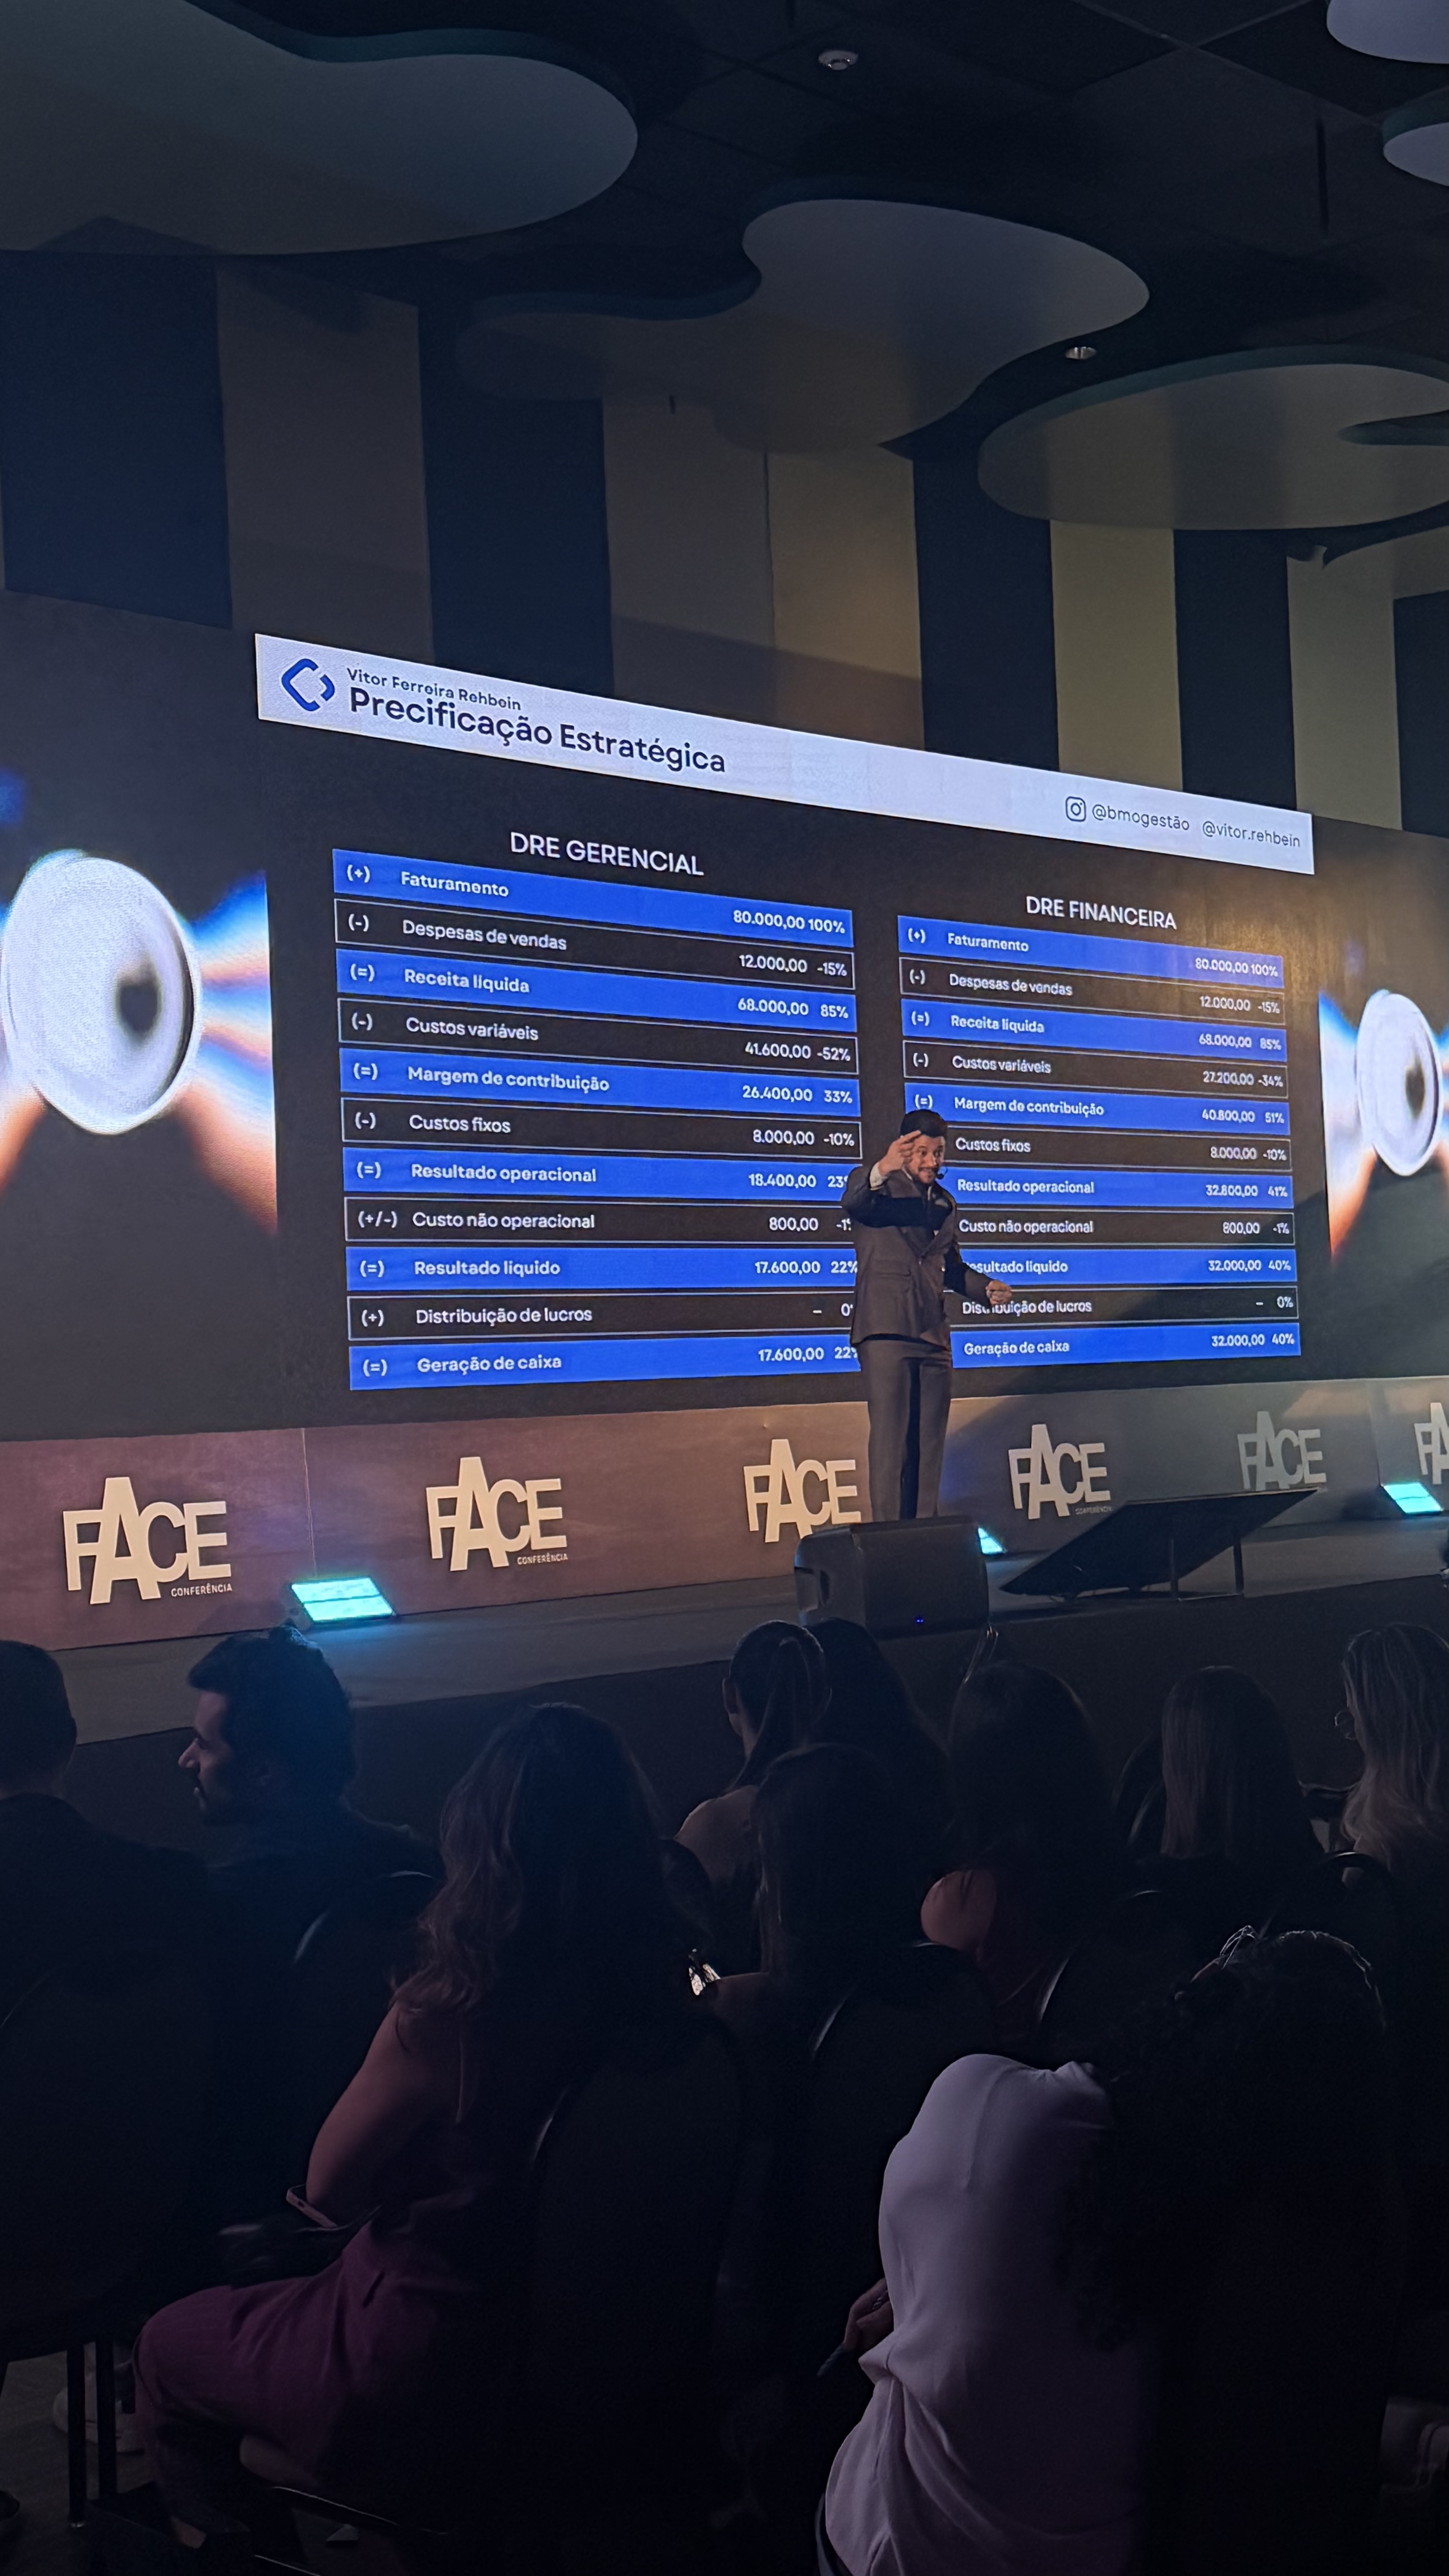
Pega o faturamento e tira, nessa ordem, duas camadas de custo:
- Despesas de venda: impostos sobre a venda, taxa de cartão, comissão do time comercial e impulsionamento de marketing.
- Custos variáveis: repasse do profissional que entregou, materiais, medicamentos e laboratório.
O que resta é a margem de contribuição. Vamos supor uma clínica que fatura R$ 200 mil no mês: R$ 20 mil de imposto, R$ 2 mil de comissão, R$ 12 mil de taxa de cartão, R$ 40 mil de material e medicamento e R$ 65 mil de repasse. Sobram R$ 61 mil, ou 30,5% do faturamento. Essa é a margem de contribuição dessa clínica.
Como referência de ordem de grandeza: nas 38 DREs gerenciais que a gente consolidou, 283 meses de operação, a mediana da margem de contribuição é 42%. As rubricas medianas que a comem são repasse 31%, materiais e medicamentos 18%, impostos 8%, taxa de cartão 3% e comissões 1,7%. São medianas de clínicas diferentes — servem para você estranhar o seu número, não para copiar.
A margem de contribuição é o principal indicador da DRE. É também o que a clínica menos usa.
Qual a diferença entre margem de contribuição e lucro?
A margem de contribuição vem antes do custo fixo. O lucro vem depois. Essa é a diferença inteira, e ela existe porque custo variável e custo fixo se comportam de formas opostas.
Custo variável pertence à venda: se a clínica vende o dobro, ele dobra. Custo fixo pertence ao mês: ele é o mesmo se a clínica atender dez ou cem pacientes. Por isso a margem de contribuição é um percentual estável — dá para usar como régua de decisão — e o lucro não é, porque depende de quantas vendas a clínica fez para diluir o custo fixo daquele mês.
Na mediana da carteira, margem de contribuição é 42% do faturamento e custo fixo é 23%, numa faixa de 10% a 37%. É aí que duas clínicas que faturam igual terminam o mês muito diferentes. Uma margem de contribuição boa com custo fixo descontrolado dá prejuízo. Uma margem apertada com custo fixo enxuto ainda sobrevive.
Como a margem de contribuição decide se um investimento se paga?
Pela fórmula da decisão: pega qualquer custo e divide pela margem de contribuição. O resultado é o faturamento que aquele custo precisa gerar só para se pagar.
Vamos supor a clínica dos 30,5% do exemplo acima, com uma agência de marketing de R$ 5 mil por mês. Cinco mil divididos por 30,5% dão R$ 16,4 mil. Essa agência precisa trazer R$ 16,4 mil de faturamento novo por mês para a clínica ficar no zero a zero. Se ela traz R$ 10 mil e todo mundo comemora, a clínica está pagando para trabalhar.
A mesma conta serve para equipamento, tecnologia, contratação e segunda unidade. E é exatamente a conta que não é feita quando o vendedor diz que a parcela da máquina é R$ 1 mil e o procedimento é vendido por R$ 3 mil, então três vendas pagam a parcela. Não pagam. De cada real que entra, só a margem de contribuição fica na clínica — o resto já tem destino.
Não existe decisão de investimento calculada em faturamento. Toda decisão de investimento se calcula em margem.
Como a margem de contribuição define o ponto de equilíbrio?
Mesma conta, trocando o numerador: custo fixo dividido pela margem de contribuição. Vamos supor R$ 50 mil de custo fixo e uma margem de 50%. A clínica precisa faturar R$ 100 mil no mês só para zerar. Nem mais, nem menos — é o número que separa lucro de prejuízo.
Esse é o indicador que permite planejar mês de baixa, viagem, licença e férias sem achismo. A meta do mês em que o dono vai ficar dez dias fora pode ser simplesmente atingir o ponto de equilíbrio, e isso é uma meta legítima. O que não dá é descobrir isso no dia 30.
Ele também funciona como gatilho de oferta. Depois de passado o ponto de equilíbrio, o custo fixo do mês já está pago: a venda seguinte não precisa carregar rateio nenhum, e a clínica tem espaço real para negociar. É por isso que loja de shopping faz promoção agressiva no fim do mês — o aluguel já foi pago. A diferença é que a loja sabe o dia em que isso aconteceu.
Como saber quanto a clínica pode pagar por um paciente novo?
Multiplicando o ticket médio pela margem de contribuição e comparando com o custo de aquisição. Custo por lead não responde isso e relatório que para no custo por lead não serve para decidir nada.
Vamos supor R$ 5 mil investidos em mídia, que geraram 150 contatos e fecharam dez pacientes. O custo por paciente novo foi R$ 500. Com ticket médio de R$ 10 mil e margem de contribuição de 30,5%, cada paciente deixa R$ 3.050 de margem. Pagou R$ 500 para receber R$ 3.050: sobram R$ 2.550 depois do custo de aquisição. Com esse número na mão, escalar investimento deixa de ser aposta.
E vale para qualquer canal, não só tráfego pago: time comercial, parceria, evento, indicação. Todos têm custo de aquisição, e todos se avaliam pela mesma régua.
Abra a sua última DRE, calcule a margem de contribuição dos três procedimentos que mais vendem e compare com o rateio do custo fixo por venda. Se algum dos três não cobre o rateio, você já sabe qual venda está financiando a clínica e qual está sendo financiada por ela.